
※本記事にはアフィリエイト広告(PR)を含みます。
2027年1月にスタートする「こどもNISA」。証券会社各社が「信託報酬ゼロ」や口座開設特典などのキャンペーンで顧客獲得を競っています。でも、子どものためによかれと思って始めた資産形成が、思わぬ問題を招く可能性があります。
この記事では、全4話の4コマ漫画で流れをつかみ、こどもNISAの将来に潜む3つの落とし穴を、各話のキーメッセージとあわせて解説します。
4コマ漫画で確認(全4話)
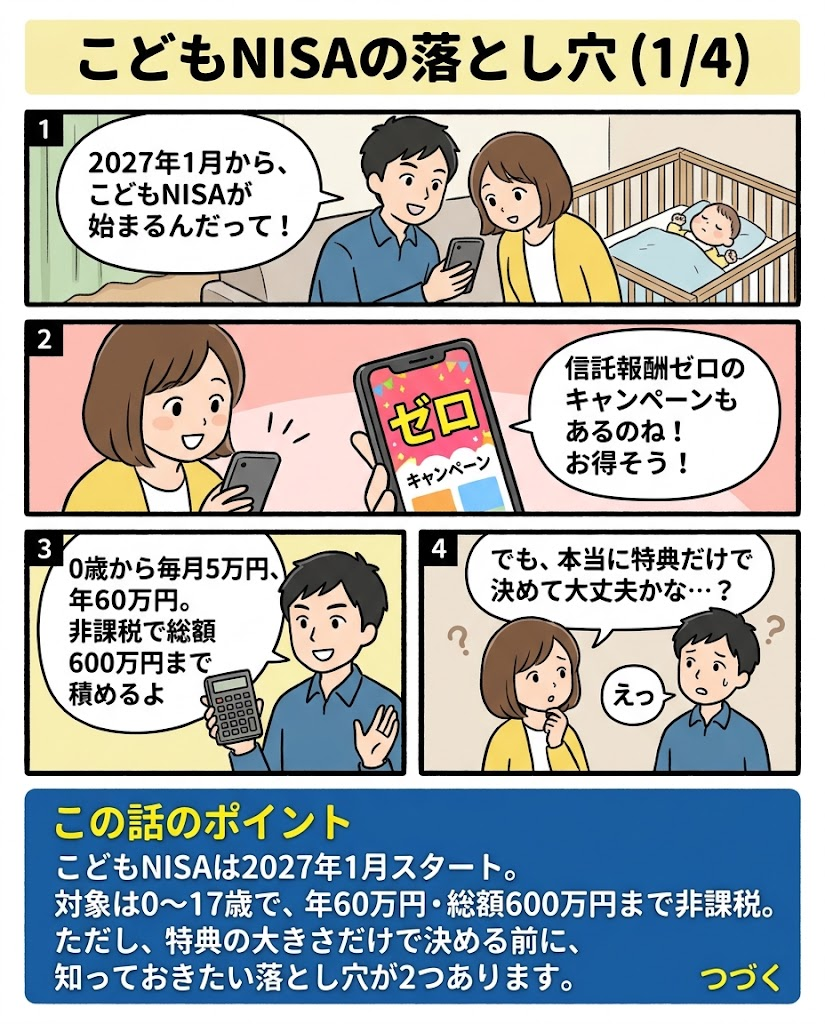
(1/4) 導入:キャンペーンにワクワク
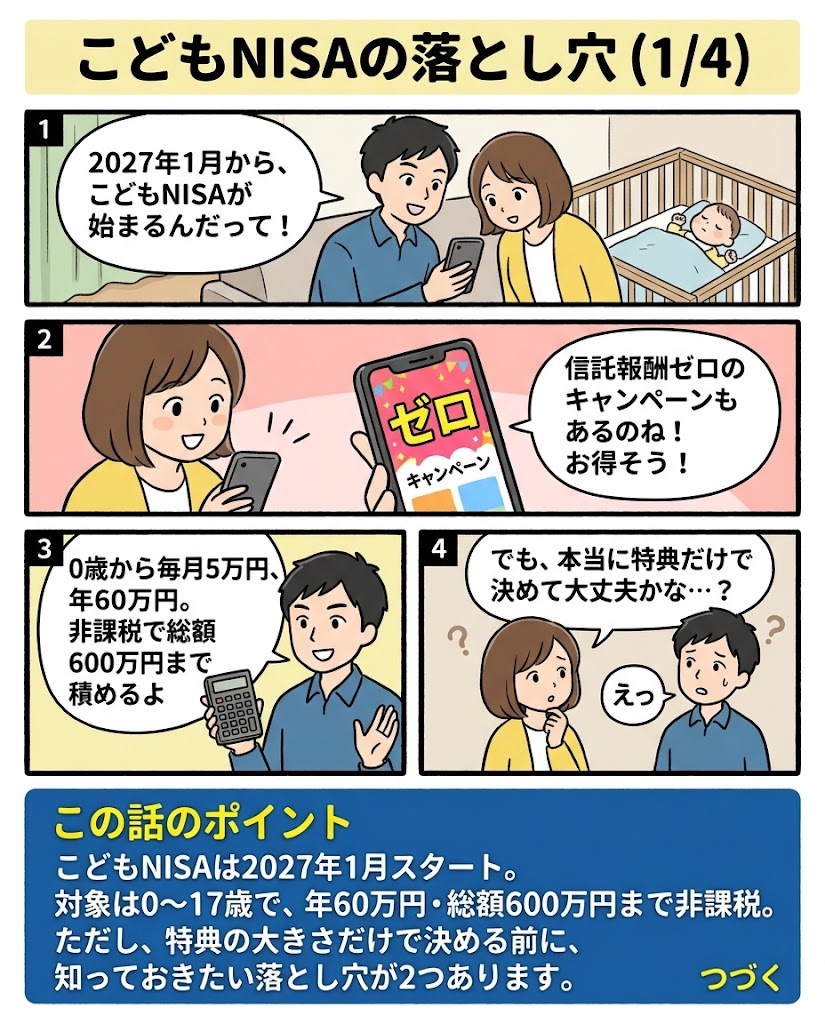
こどもNISAは2027年1月開始。対象は0〜17歳で、年60万円・総額600万円まで非課税です。ただし特典の大きさだけで決める前に、制度の落とし穴を知っておきましょう。
(2/4) 落とし穴①:18歳で2000万円が子どもの手に
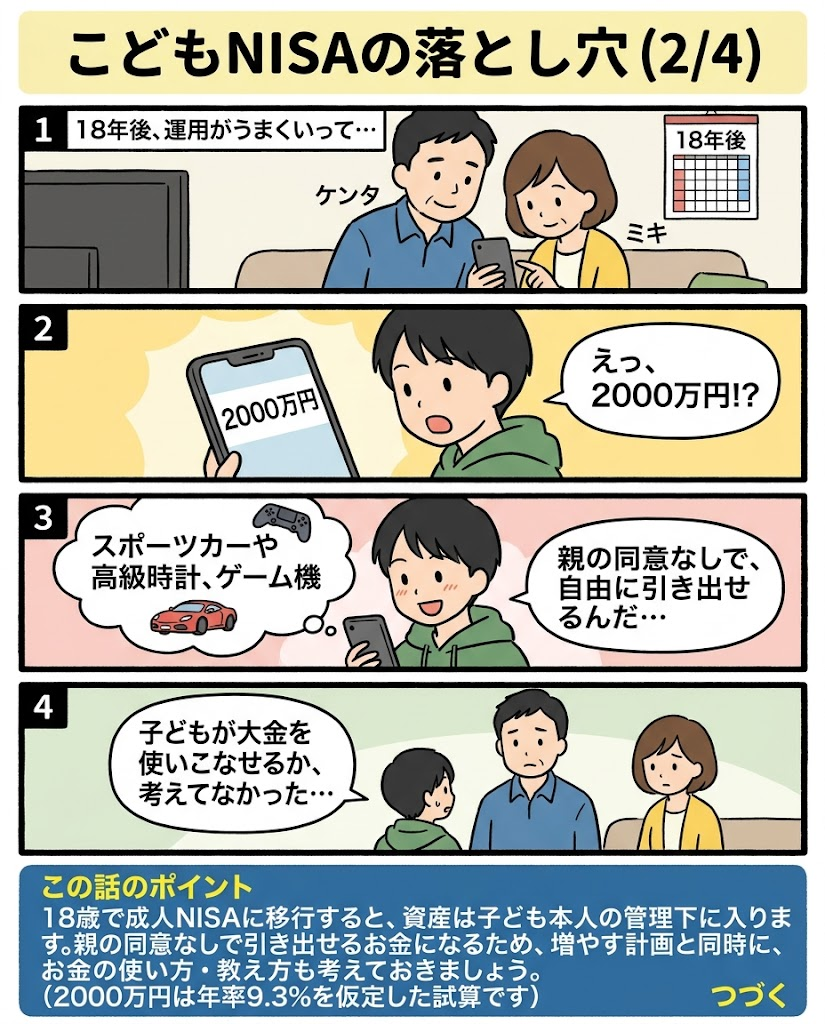
18歳で成人NISAに移行すると、資産は子ども本人の管理下に入り、親の同意なしで引き出せます。増やす計画と同時に、お金の使い方・教え方も考えておくことが大切です。(2000万円は年率9.3%を仮定した試算です)
(3/4) 落とし穴②:親の老後資金と贈与税
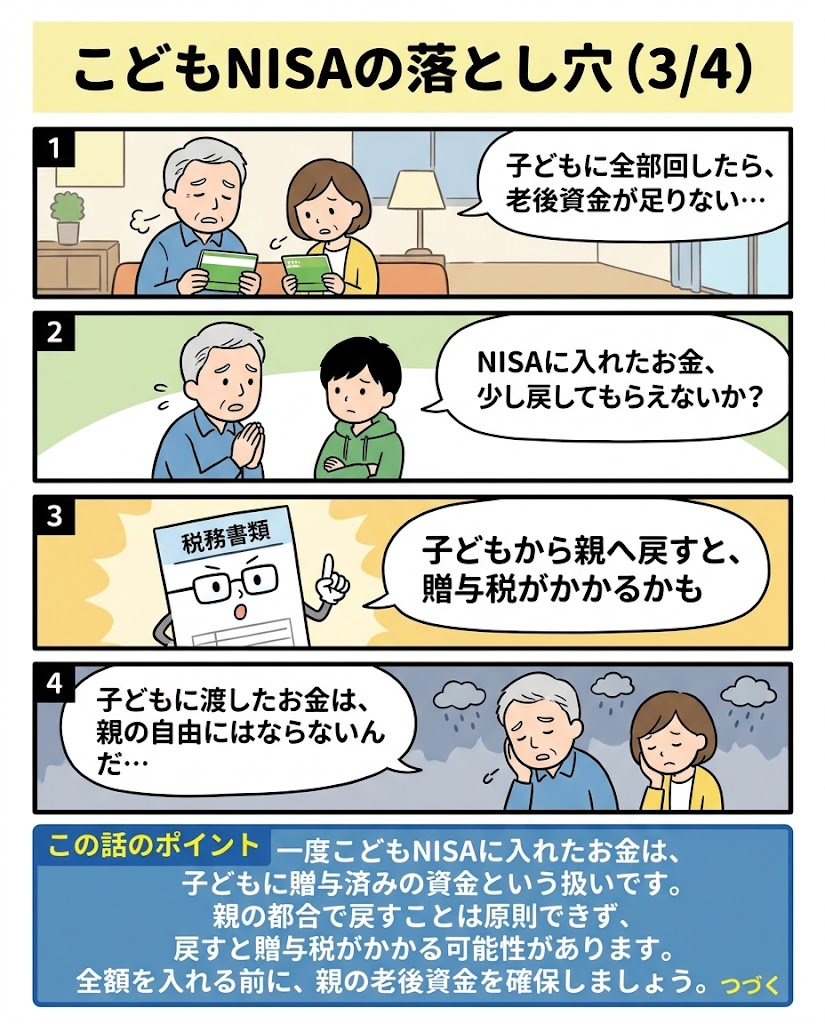
一度こどもNISAに入れたお金は、子どもに贈与済みの資金という扱いです。親の都合で戻すことは原則できず、子から親へ戻すと贈与税がかかる可能性があります。全額を入れる前に、親の老後資金を確保しましょう。
(4/4) まとめ:順番を間違えない
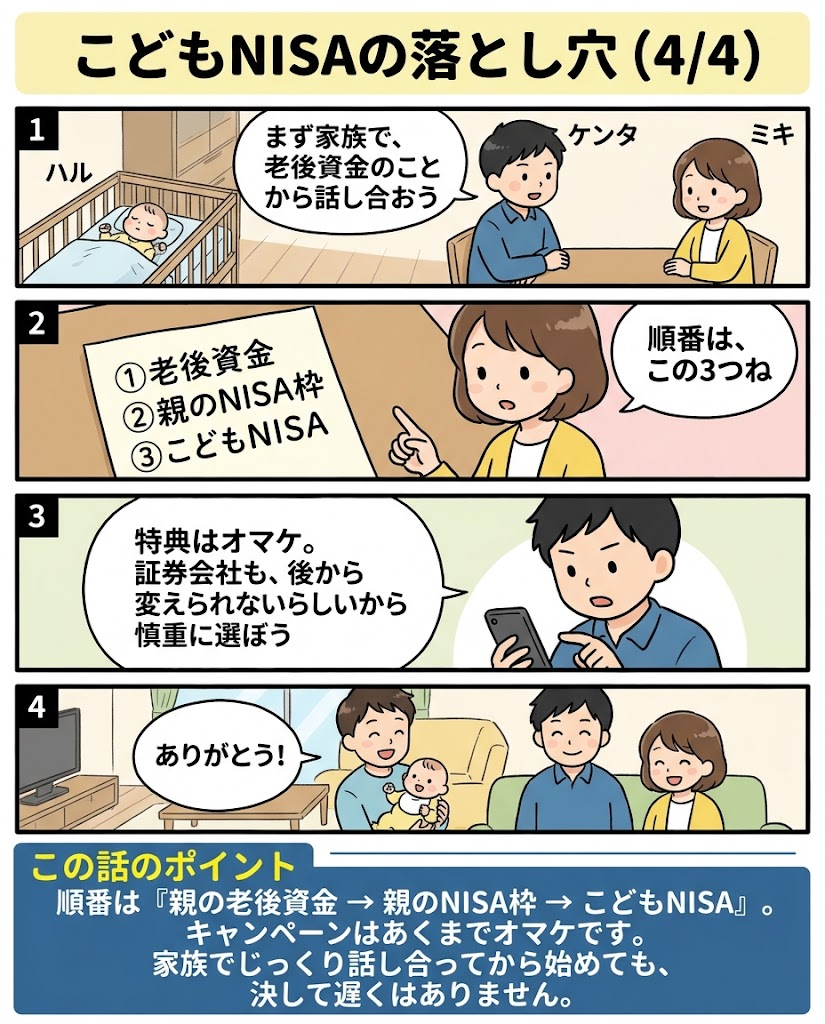
順番は「親の老後資金 → 親のNISA枠 → こどもNISA」。キャンペーンはオマケです。家族でじっくり話し合ってから始めても、決して遅くはありません。
こどもNISAとは?基本をおさらい
- 2027年1月スタート、対象は0〜17歳
- 利用できるのは「つみたて投資枠」のみ(年60万円・総額600万円まで非課税)
- 買えるのは金融庁の基準を満たした投資信託
- 18歳になると、成人のNISA口座へ引き継がれる
落とし穴①:18歳で突然、大金が子どもの手に
たとえば0歳から毎月5万円(年60万円)を10年間積み立て、元本は上限の600万円。その後も放置して18歳を迎えたとします。この資産が2000万円になるには、年率9.3%程度での運用が必要です。
全世界株式(オルカン)の過去の長期平均リターンは、配当込みでおおむね年7〜8%とされており、9.3%はやや強気な数字です。誰でも実現できる金額ではありませんが、相場次第ではありえない数字でもありません。
問題はその先です。成人向けNISAへ移行すると、そのお金は完全に子ども本人の管理下に入ります。18歳の子どもが、親の同意なしに自由に引き出して使えるお金になるのです。学ぶ意欲や働く意欲にどう影響するか、使い道を誤らないか。増やすことだけでなく、「お金との付き合い方」を子どもと一緒に学んでおく視点が大切です。
📚 お金の教育・投資の基礎を学べる一冊
『知識ゼロでも週3000円の投資で100万円が勝手に貯まる本』(藤川里絵 著)は、投資が初めての方でも読みやすい入門書です。親子でお金の話をするきっかけにもどうぞ。
落とし穴②:親の老後資金が足りなくなっても戻せない
子どものためにとこどもNISAへ資金を全振りした結果、肝心の自分たちの老後資金が不足する。これでは本末転倒です。一度こどもNISAに入れたお金は、子ども本人へ贈与済みの資金という扱いになり、親の都合で戻してもらうことは原則できません。戻してもらうなら、子どもから親への贈与とみなされ、贈与税がかかる可能性があります。
さらに、報じられている制度の内容では、12歳になるまでは災害などやむを得ない場合を除いて原則払い出せません。12歳以降も、子どものためのお金であること、子ども本人の同意書面、親の申出書などが必要とされます。家計から「ないもの」として扱える金額かどうかを、先に確認しましょう。
💬 老後資金・教育費の見通しは、プロの無料相談で整理
「うちの場合はいくらまで子どもの口座に入れて大丈夫?」と迷ったら、ファイナンシャルプランナーへの無料相談で、老後資金と教育費を一緒に試算してもらう方法があります。
「未来への安心を、今ここで。無料FP相談でハーゲンダッツギフト券をゲット!」
※特典内容・条件は公式ページでご確認ください。
【目玉】落とし穴③:12歳まで引き出せない!教育費のタイミングとズレる
ここまでの2つに加えて、実はもうひとつ、申し込む前に必ず知っておきたい落とし穴があります。それが「引き出しの制限」と「金融機関を変更できない」という、こどもNISAならではのルールです。
⚠️ 3行でわかる落とし穴③
- 12歳になるまでは、災害などやむを得ない場合を除いて原則引き出せない
- 12歳以降も、子ども本人の同意書面と親の申出書などの手続きが必要
- 子どもが未成年のあいだ、金融機関は変更できない(最初に選んだ1社と長く付き合う)
「12歳ルール」で、お金が必要な時期に使えないかもしれない
報じられている制度の内容では、こどもNISAに入れたお金は12歳になるまで、災害などやむを得ない場合を除いて原則払い出せません。たとえば、いま5歳のお子さんなら、12歳になるのは2033年。それまでの約7年間、ここに入れたお金は家計から「ないもの」として扱う覚悟が必要です。
しかも12歳を過ぎても、自由に引き出せるわけではありません。子どものためのお金であること、子ども本人の同意書面、親の申出書がそろって初めて引き出せるとされています。急な出費があっても「すぐ売って現金化」とはいかないのです。
習い事、中学受験の費用、塾代など、子どもにお金がかかる時期は意外と早くやってきます。「教育費にするつもりで積み立てたのに、必要な時期に使えない」というズレが起こりうる点は、始める前に必ず頭に入れておきましょう。
親のNISAなら「必要なときにいつでも売れる」
教育費を親名義のNISAで積み立てても、非課税であることは同じです。しかも親名義のNISAなら、必要なときにいつでも売却できます。どちらの名義で積み立てるかで、お金の自由度は大きく変わります。
ここを決めないままこどもNISAの口座を作ると、親と子のどちらの枠も中途半端になりがちです。「子どもの口座に入れるお金」と「家計でいつでも使えるお金」を最初に分けて考えるのがコツです。
金融機関は「後から変えられない」
さらに見落としがちなのが、金融機関の変更です。こどもNISAは、子どもが未成年のあいだ金融機関を変更できないと報じられています(詳細は金融庁の公式情報でご確認ください)。大人のNISAは年単位で乗り換えられますが、子ども名義の口座は最初に選んだ1社と、長ければ18年近く付き合うことになります。
口座開設で現金やポイントがもらえるキャンペーンは魅力的ですが、数千円分の特典で決めるには重い選択です。
申し込みで困りやすい手続きのポイント
- 多くのネット証券では、親が同じ会社に口座を持っていることが条件になる
- 子どもの続柄とマイナンバーが載った住民票の写しが必要になる
- 他社と重複して申し込むと口座が無効になる
「とりあえず申し込んでおこう」と複数社に出すのは避け、1社に絞って慎重に進めましょう。
✅ 申込前に家族で話し合いたい5つの質問
- このお金は、12歳まで「ないもの」として扱って大丈夫?
- 教育費は、親のNISAとこどもNISAのどちらで積み立てる?
- 親の老後資金は、先に確保できている?
- 18歳で子どもに渡す前提で、お金の教育をどう進める?
- 証券会社を変えられなくても納得できる1社か?
これらを夫婦で書き出すだけでも、「とりあえず申込」で後悔するリスクはぐっと減ります。
📘 教育費・ライフプランを考える本を探す
「いつ、いくら必要か」を把握すると、こどもNISAに回せる金額が見えてきます。教育費や家計管理の本で、先にライフプランの全体像をつかんでおくのがおすすめです。
▶ Amazonで「教育費・ライフプラン・家計管理」の本を探す
「自分たちの場合はどうなる?」と感じたら、プロへの無料相談も選択肢です。
「未来への安心を、今ここで。無料FP相談でハーゲンダッツギフト券をゲット!」
※特典内容・条件は公式ページでご確認ください。
キャンペーンに流されない:順番を間違えない
信託報酬ゼロやポイント還元は、あくまでオマケです。こどもNISAは、子どもが未成年のあいだ金融機関を変更できないと報じられています(詳細は金融庁の公式情報でご確認ください)。最初に選んだ1社と長く付き合う可能性があるため、数千円分の特典で決めるのは慎重に。
親のNISA口座枠が空いているなら、そちらを先に使うほうが、いつでも売却でき、増えすぎたときの心配も不要です。
📈 まずは親のNISAから検討する方へ
証券会社の選択肢の一つとして、DMM 株の公式ページもチェックしてみてください(取扱商品・NISAの対応内容は公式サイトで必ずご確認ください)。

今回のまとめ
- こどもNISAは18歳で成人口座に移行し、資産が子の管理下に入る
- 一度入れた資金は戻せず、子から親へ戻すと贈与税がかかる可能性がある
- キャンペーンに流されず、まず親の老後資金計画やNISA枠を優先する
- 12歳まで原則引き出せず、金融機関も後から変更できないため、教育費の資金計画と証券会社選びは慎重に
家族でじっくり話し合ってから始めても、決して遅くはありません。
※本記事は投資の勧誘を目的としたものではなく、特定の金融商品を推奨するものではありません。投資判断はご自身の責任でお願いします。2000万円の例は一定の利回りを仮定した試算で、将来の成果を保証するものではありません。制度の詳細は金融庁等の公式情報をご確認ください。
コメント